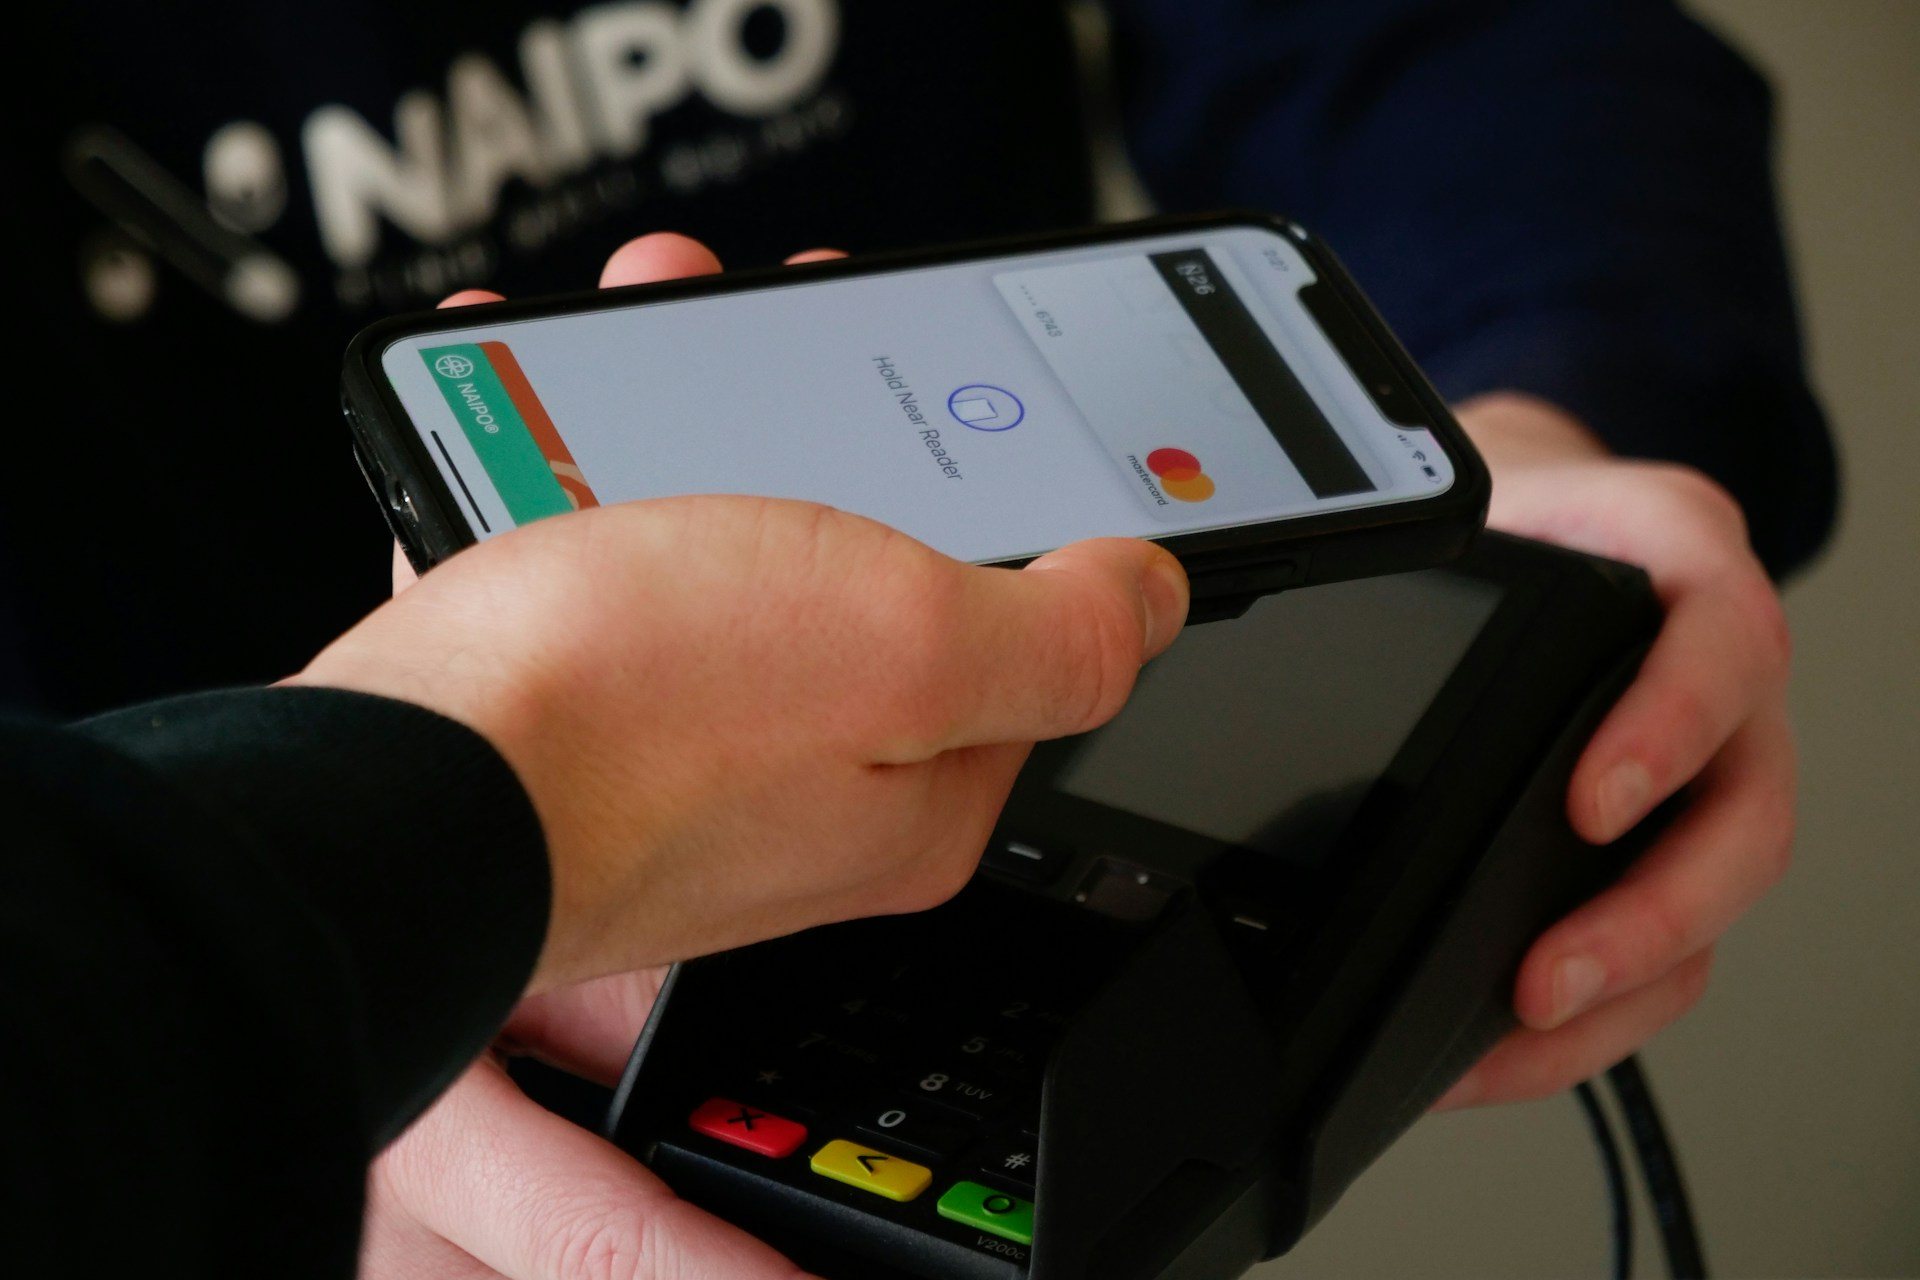
Los pagos móviles y las billeteras digitales (como Apple Pay o Google Wallet) son herramientas virtuales que almacenan tus tarjetas de forma cifrada para hacer compras rápidas desde el celular o el reloj, sin necesidad de llevar efectivo o plástico.
La base de su seguridad es la tokenización, un proceso que reemplaza los 16 dígitos reales de tu tarjeta por un código numérico aleatorio y único llamado "token".
Cuando realizas una compra mediante tecnología NFC (por aproximación) o códigos QR, el dispositivo transmite este token junto con un código exclusivo para esa sola operación.
De este modo, pagas con total aislamiento de tus datos y los comercios jamás acceden a tu número de cuenta principal ni a tu código de seguridad.
Esto hace que el celular sea mucho más seguro que el plástico físico por tres razones clave:
primero, exige siempre una autorización segura mediante datos biométricos (como tu huella digital o reconocimiento facial);
segundo, los códigos generados son de un solo y único uso;
y tercero, la información se vuelve inútil ante hackeos, ya que, si un pirata informático intercepta la señal, solo obtendrá un código desechable imposible de reutilizar.
¿Cómo funcionan los pagos móviles?
Tecnología NFC: Muchos teléfonos usan Near Field Communication para conectar tu dispositivo con la terminal de cobro con solo acercarlo.
Códigos QR: Escaneas un código en el comercio para transferir el monto de la compra de manera inmediata.
Autorización segura: Confirmas cada pago usando datos biométricos como tu huella digital, reconocimiento facial o un PIN personal.
Ventajas principales
Comodidad: Puedes salir sin tu cartera física y pagar en tiendas o en línea con rapidez.
Seguridad: Los datos reales de tus tarjetas no se comparten con los comercios durante la compra.
Razones por las que el celular es más seguro que el plástico.
Sustitución de datos: Al registrar tu tarjeta en el celular o reloj, los datos reales se convierten en un código numérico aleatorio.
Códigos únicos por compra: Cada transacción genera un token temporal o exclusivo que solo sirve para esa operación específica.
Inutilidad ante hackeos: Si un pirata informático intercepta la comunicación con el cobro, solo obtendrá un código desechable imposible de reutilizar.
Capas adicionales de seguridad
Autenticación biométrica: El pago con el celular o reloj exige desbloquear el dispositivo mediante huella dactilar, reconocimiento facial (Face ID) o PIN personal.
Aislamiento de comercios: Las tiendas solo reciben el token de pago y jamás acceden al número de cuenta principal (PAN) ni al código de seguridad trasero.
En definitiva, es un escudo digital que combina máxima comodidad con protección avanzada.